中国内河航运迎来“绿色大考”
2026年的秋天,中国内河航运迎来两件大事:9月16日,世纪工程平陆运河正式通航,开辟了我国西南地区通江达海的新通道;近日,交通运输部、工业和信息化部、国家能源局联合印发《内河新能源船舶推广应用行动方案(2026—2030年)》(以下简称《行动方案》),为我国内河航运画定了未来5年的绿色转型路线图。
据国际海事组织(IMO)统计,航运业每年排放约10亿吨二氧化碳,约占全球温室气体排放总量的3%,且总体仍呈现增长趋势。其中,内河航运由于船舶密度大、航线固定,成为减排重点领域。“我国作为航运大国,内河航行船舶总量近15万艘,但新能源船舶占比不足2%,船舶绿色化改造空间巨大。”一位业内人士对记者表示。
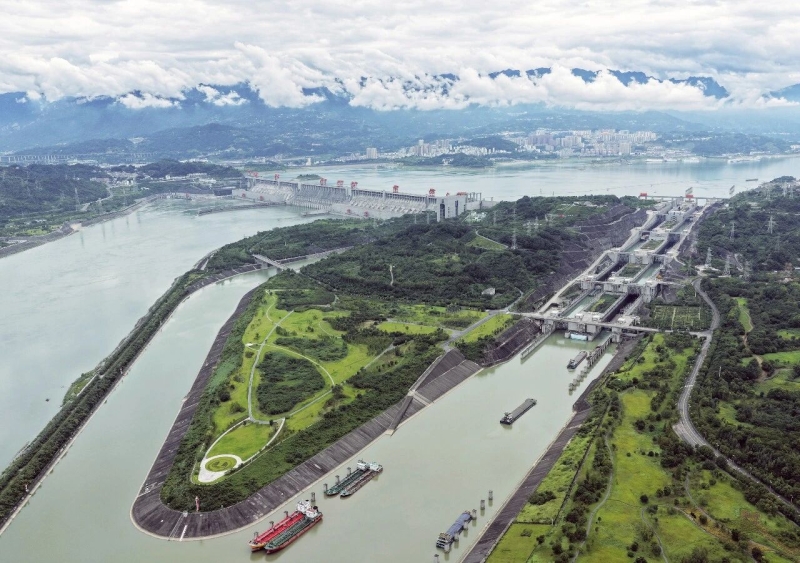
8月13日,在湖北省宜昌市,船舶有序通过三峡船闸。新华社发(王罡 摄)
内河航运驶入“新航道”
《行动方案》提出,加快全场景应用、加强全链条支撑,到2028年,内河新能源船舶保有量较2025年翻倍,其中电动运输船舶突破1000艘,甲醇动力船舶突破100艘,电动公务船、港作船等数量显著提升,初步实现全场景示范应用。到2030年,内河新能源船舶保有量、零碳水路运输通道里程持续增加,基本建成全场景业态丰富、全链条支撑有力、高标准体系健全的产业生态,初步实现新能源船舶规模化应用。
“从源头重塑船舶动力体系,其价值远超单纯的减排范畴。船舶能源结构的变革,一端紧扣交通绿色转型,另一端深植于新能源产业发展与清洁能源供给,是能源革命在交通领域的一次生动实践。”上述业内人士表示,大力推广新能源动力船舶,既是助力实现“双碳”目标的直接举措,更是撬动产业转型的关键支点——带动船舶制造、清洁能源、配套基建等多个关联领域的绿色化、智能化升级。
这一逻辑在今年9月得到了最直观的验证。在武汉举行的内河船舶工业高质量发展专题论坛上,湖北发布首批三款标准化换电散货船,现场签约89艘批量建造订单,同步签署覆盖109艘船舶的补能服务协议。这一“大单”直接拉动湖北省船舶制造产值约15亿元,生动诠释了绿色航运如何成为拉动高端装备制造的新引擎。
此次《行动方案》进一步明确了技术路径与时间表:在300公里以内、3000载重吨以下的短途场景,全面提速电动船舶;而在长运距、大吨级的干线货运场景,则确立了甲醇动力的主导地位。《行动方案》提出,到2028年基本建成长江、西江航运干线、京杭运河航运绿色通道和长三角等船舶电动化先行区,综合形成零碳水路运输通道3000公里。
“当前可供航运选择的替代能源较多,包括LNG(液化天然气)、甲醇、电池、氢、氨、二甲醚等燃料,均在船舶得到探索应用。从实现能源、技术自主可控和绿色低碳发展来看,甲醇、电池最具发展潜力。”交通运输部水运科学研究院副院长冯玥分析,氢和二甲醚装备技术还需持续研发;LNG动力船舶经过多年发展,法规标准、装备技术、配套设施相对完善,初步具备市场自主发展能力;考虑到氨和核的毒性、放射性,近中期暂不具备在内河应用的条件。
交通运输部规划研究院院长刘昕则认为,这种“短途用电、长途用醇”的分类施策,既充分发挥了各类能源的技术经济优势,又有效降低了企业转型的试错成本。
《行动方案》提出以甲醇和电为主导方向的同时,鼓励各地结合实际,探索氢能等其他能源应用,支持船舶应用生物柴油、绿色甲醇等可再生能源。
“从全球范围看,航运业脱碳技术路线尚未形成统一共识。”刘昕表示,《行动方案》立足我国能源资源禀赋、产业基础和内河航运实际,明确提出支持电力、甲醇等新能源发展,鼓励有条件水域探索氢能等其他新能源应用,将形成多能互补的技术路线格局。
水运大省抢跑“绿色航运”
谈及内河航运,许多人会把它与长江航运画等号。数据显示,2025年长江干线港口货物吞吐量达到42亿吨,已超过同期全国铁路货运总量(40.68亿吨),连续21年居世界内河货运量首位。然而,站在2026年的时间节点,一幅更为壮阔的图景正在展开:从东南沿海的钱塘江畔到北方辽阔的齐鲁大地,再到西南边陲的北部湾,内河航运正在南北多个省份掀起一场关乎物流成本、产业布局与能源革命的“全域突围”。
曾几何时,浙江水运呈现出“海强内弱”的非对称格局,虽然坐拥全球货物吞吐量第一的宁波舟山港,但内河航道等级与利用率一度滞后。而今,浙江正通过高水平建设“航运浙江”,将内河网打造成为连接海港与内陆腹地的“绿色大动脉”。
依托密集的河网与雄厚的制造业基础,浙江率先打破了内河航运“小散乱”的旧印象。在湖州,纯电动货船已成为常态,噪音小、成本低的优势让“绿色航运”不仅是环保口号,更是真金白银的利润;在绍兴与嘉兴,甲醇与氢能船舶的试点正在探索长距离运输的零碳解法。
据浙江省交通运输厅提供的数据,截至目前,全省已投运新能源船舶172艘,投运客运电动船舶航线19条,常态化运营新能源货运航线10条,并建成船用充电设施11座、船用甲醇撬装加注设施1座,今年已累计运输货物6.3万吨、集装箱10965标箱。在技术尚未完全成熟、基础设施尚未全域普及之前,浙江正允许并鼓励不同城市根据自身航道特点、产业基础开展多元化探索,努力输出浙江的绿色方案。
山东的突围,在于“打通梗阻”与“公铁水联运”。济宁,这座位于京杭大运河“水脊”的城市,正全力建设北方内河航运中心。济宁梁山港的崛起是一个缩影——通过“瓦日铁路+京杭运河”的公铁水多式联运,山西的煤炭在这里“下火车、上轮船”,一路南下直达长三角,每吨可节省运费约50元。2025年,济宁港完成货物吞吐量1.16亿吨,成为北方内河首个亿吨大港;2026年前三季度,货物吞吐量再破1.02亿吨。
《行动方案》明确,到2028年重点打造“济宁-徐州-南京”等零碳运输示范航线,在京杭运河、长江下游700公里航段布局水上充换电设施。国家画出“绿色内河”路线图,而济宁则是提前卡位:建成国内领先的内河新能源船舶智能制造基地,组建省内规模化纯电动货船船队,创新船电分离模式,在龙拱港、梁山港、南阳码头建成3处大功率充换电站,船舶换电仅需约15分钟,形成“港口-造船-补能—船队运营”全链条布局。
视线转向西南,平陆运河的建成通航,标志着我国内河航运完成了一块关键的拼图,更直接引爆了对新一代绿色智能船舶的迫切需求。
8月24日,平陆运河首批5000吨级绿色智能示范船试航成功。新一代示范船采用了LNG单一燃料主机与智能能效系统,相较于传统柴油动力,这种新型船舶年运营可减排二氧化碳23%、硫化物99%、颗粒物99%。据测算,该船舶使用LNG动力每年可替代燃油520吨,节约运营成本可达100万元。
9月11日,南宁钦实新能源船舶智造基地项目正式开工建设。该项目由平陆运河集团参股的广西圆周率船舶科技发展有限公司投资建设,达产后可年产70艘各类新能源船舶,年产能35万总载重吨,致力打造“船港航”融合发展新模式,为平陆运河经济带核心枢纽建设提供产业支点。
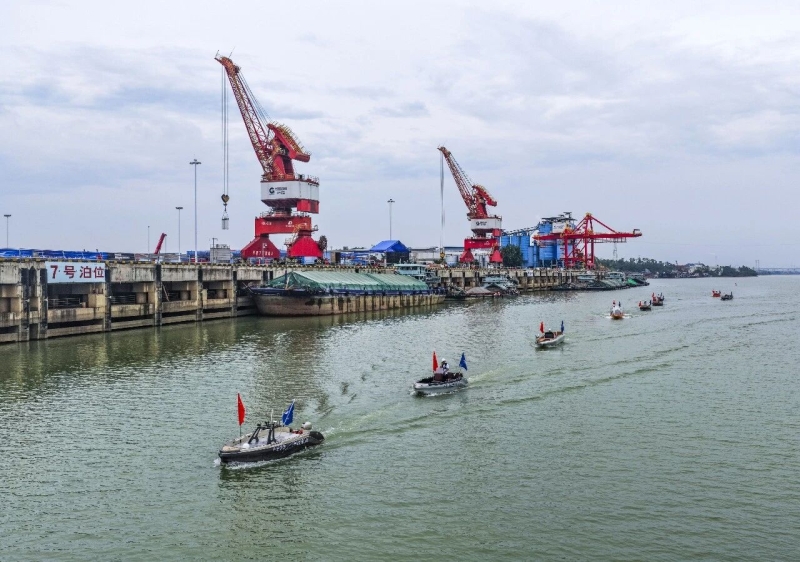
这是在广西南宁港航行的新能源船舶。新华社发(刘峥 摄)
破解“大而不强、多而不绿”困局
在政策与市场需求双轮驱动下,内河新能源船舶市场正掀起新一轮投资热潮,但背后的痛点和隐忧也不容忽视。
上海万水智航智能物流科技有限公司总经理赵辉判断,当前内河新能源船舶市场正处于高增长期,水运成本仅为陆运的1/6,中国新能源船舶产业链综合优势显著。与此同时,市场面临三大机遇:跨界新势力入场带来的“鲶鱼效应”、央国企与上市企业绿色运力需求的刚性增长,以及海外市场与中国供给能力的精准咬合。
然而,他也直陈行业目前存在五大痛点:成本、补能、政策、金融、效率。这五大关卡不打通,绿色航运就难以真正跑通商业闭环。更值得注意的是,他特别提示了市场潜在的风险:当前虽呈现“市场等船”的火热局面,但2027年前后新建船厂将集中投产,行业需警惕产能过剩、供需逆转的风险。
面对行业痛点与机遇,赵辉提出“绿色船舶运力池+水路网络货运平台”双轮驱动的解决方案:通过运力池把分散的货主、船东、补能、金融四方资源组织起来、集中投放,实现规模化、集中化、高效化;同时通过水路网络货运平台实现运输全链路数字化、智能化。
业内人士指出,内河新能源船舶技术路线明确后,真正的挑战在于“补能焦虑”。过去几年,内河新能源船舶常常陷入“有船无站、有站无电(甲醇)”的尴尬境地。
《行动方案》提出了一项宏大的基建计划:构建“两横一纵两网”(长江干线、西江航运干线、京杭运河、长三角及珠三角水网)的零碳水路运输通道,并明确提出到2028年形成3000公里零碳水路运输通道。
在补能设施布局上,《行动方案》提出加快形成贯通长江干线的甲醇加注服务能力,重点在重庆、宜昌、武汉、南京等干线主要港口或水上服务区布局甲醇加注设施。同时,《行动方案》支持长江干线、西江航运干线、长三角、珠三角、京杭运河等地区,根据电动船舶需求,在码头、水上服务区和待闸锚地统筹布局充换电设施,形成多层次补能服务体系。
“《行动方案》的突出亮点就是将交能融合理念贯穿始终,推动船舶、航道、港口、能源、信息等要素系统重构,以补能设施布局为突破口,打造交能融合内河水运新范式。”刘昕说。
随着《行动方案》的出台,中国内河航运的绿色转型已不再是“选择题”,而是“必答题”。业内人士提醒,当前行业仍处于“爬坡过坎”的关键期,从标准的统一(如电池型式、甲醇加注规范)到安全监管体系的完善,再到绿色燃料的成本控制,每一个环节都需要产业链上下游的协同攻坚。
(中国发展改革报社记者 刘宝亮)
本文刊发在2026年11月19日出版的《中国经济导报》3版
来 源丨中国经济导报
